Reportage
Die Reform der Betriebsrente nutzt nur wenigen
Die Große Koalition will die Betriebsrente mit staatlichen Zuschüssen attraktiver machen. Doch davon profitiert nur jene schrumpfende Gruppe von Angestellten, die einen Tarifvertrag haben. Alle anderen zahlen drauf. Zudem widerspricht das Verbot von garantierten Rentenhöhen dem Wunsch vieler Arbeitnehmer und Arbeitgeber, sagt Dr. Sebastian Grabmaier.
Bisher haben nur wenige Deutsche eine Betriebsrente. Doch in Zeiten sinkender gesetzlicher Renten und mangelhafter privater Vorsorge hatten Union und SPD erklärt, die betriebliche Altersvorsorge für Arbeitgeber durch Zuschüsse attraktiver machen zu wollen. Am Donnerstag wird der Bundestag nun über die Reform abstimmen.
Ein zentraler Punkt der Betriebsrentenreform ist der Wegfall der garantierten Höhe der Betriebsrente für die Beschäftigten. Bisher mussten die Arbeitgeber eine bestimmte Rentenhöhe garantieren. Doch künftig sollen sie nur noch eine unverbindliche „Zielrente“ in Aussicht stellen dürfen. Das Garantieren einer bestimmten Rentenhöhe ist künftig verboten.
Zwar könne durch dieses „Garantienverbot“ die Aktienquote bei den angelegten Beiträgen erhöht werden, sagt Dr. Sebastian Grabmaier von Jung, DMS & Cie. Und dies verspreche langfristig höhere Renditen. Doch auf der anderen Seite wollten viele Angestellte aus Sicherheitsgründen lieber eine Garantie für ihre Altersvorsorge.
Und auch viele Arbeitgeber wollten nur ungern in eine betriebliche Altersversorgung einzahlen, wenn ihre Angestellten dabei Kapitalmarktrisiken tragen müssten. Denn wenn in Folge von Problemen auf den Aktienmärkten Beitragssubstanz verlorengehe, so würde dies möglicherweise negativ auf den Arbeitgeber zurückfallen.
Doch die Arbeitgebervertreter begrüßen den mit den Gewerkschaften, der Versicherungswirtschaft und der Großen Koalition gefundenen Kompromiss. Die Betriebsrentenreform sei ein „ausgewogener Kompromiss, von dem alle Beteiligten profitieren“, sagte Oliver Zander, Hauptgeschäftsführer beim Arbeitgeberverband Gesamtmetall.
Nach Ansicht des Arbeitgebervertreters können die Beschäftigten künftig höhere Erträge erwarten. Und die Arbeitgeber müssten keine Rücklagen für Haftungen mehr bilden, was mehr Unternehmen dazu bewegen werde, ihren Beschäftigten eine betriebliche Altersversorgung anzubieten.
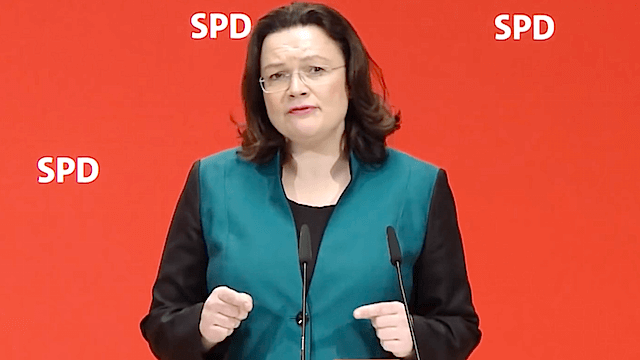
Der Grünen-Politiker Markus Kurth zweifelt an der Wirksamkeit der Reform von Arbeits- und Sozialministerin Andrea Nahles (SPD). Der „Kardinalfehler“ ihres Konzepts sei der alleinige Fokus auf Tarifverträge. Denn die Tarifbindung sei seit Jahren rückläufig. So sind in Ostdeutschland mehr als die Hälfte der Arbeitnehmer ohne einen Tarifvertrag.
Auch der Linken-Poltiker Matthias Birkwald kritisiert, dass die Reform der betrieblichen Altersvorsorge den Fokus auf die Tarifparteien setzt. Zudem werde das für die Angestellten zurückgelegte Geld hochriskant an den Aktienmärkten angelegt, zitiert ihn das Neue Deutschland.
Derzeit sorgen Angestellte vor allem mithilfe der sogenannten Entgeltumwandlung vor. Dabei können Arbeitnehmer, die in die gesetzliche Rentenkasse einzahlen, einen Teil ihres Bruttogehalts in Beiträge zur betrieblichen Altersvorsorge umwandeln. Das Geld können die Betriebe dann intern anlegen oder an eine Direktversicherung oder einen Pensionsfonds geben.
Seit dem Jahr 2002 gibt es einen gesetzlichen Anspruch auf diese Form der Vorsorge. Die Angestellten sparen dadurch Steuern und Sozialabgaben. Denn sie müssen die Beiträge nicht aus dem bereits versteuerten Netto-Einkommen aufbringen. Auf diese Weise trägt der Staat mit rund 40 Prozent zur betrieblichen Altersvorsorge bei.
Auch Arbeitgeber können von der Betriebsvorsorge profitieren. Denn sie sparen in vielen Fällen Lohnnebenkosten. Daher sollen die Arbeitgeber ab dem Jahr 2019 einen Zuschuss zu den Betriebsrenten zahlen. Dieser soll 15 Prozent des Betrags ausmachen, den ihre Angestellten durch die Entgeltumwandlung sparen.
Ein Nachteil der Entgeltumwandlung besteht darin, dass die Angestellten dadurch ein niedrigeres Bruttogehalt erhalten. In der Folge erhält der Staat weniger Steuern, und vor allem gehen weniger Sozialabgaben an die staatliche Rentenkasse. Daher sinken auch die gesetzlichen Rentenansprüche.
Jeder Arbeitnehmer sollte also genau prüfen, ob er die Einbußen bei der gesetzlichen Rente durch die betriebliche Rente ausgleichen kann, warnt Dr. Sebastian Grabmaier. Zwar spare der Angestellte aufgrund des geringeren Bruttolohns im Erwerbsleben Steuern. Doch wenn er später die betriebliche Rente beziehe, so müsse er diese dann eben doch versteuern.
Zudem müssen auf die Betriebsrente später nicht nur Steuern gezahlt werden, sondern auch der volle Beitrag zur Kranken- und Pflegeversicherung. Wenn der Arbeitgeber nicht zuzahlt, dann lohnt sich die Entgeltumwandlung in den meisten Fällen nur für kinderlose Arbeitnehmer mit vergleichsweise geringem Einkommen.
Comments
Autor